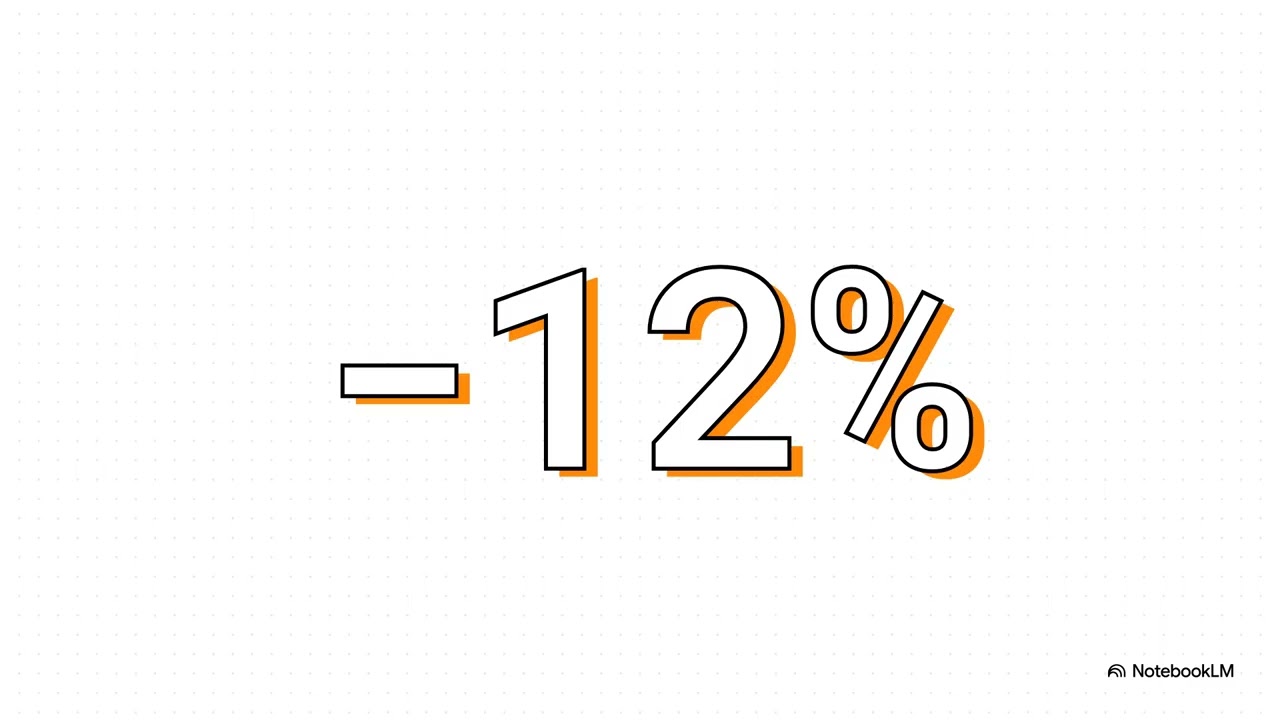El miedo regresa a Wall Street: la inteligencia artificial sufre su peor semana y el petróleo supera los 100 dólares
Después de varias semanas de relativa calma, el miedo volvió con fuerza a Wall Street el viernes 16 de octubre de 2026. El S&P 500 cerró con una caída superior al 1%, el Nasdaq 100 perdió más del 2%, el Russell 2000 retrocedió más del 1,5% y el Dow Jones terminó prácticamente plano en negativo. La jornada coincidió con el vencimiento de opciones y futuros, un factor que eliminó gran parte de la amortiguación que había sostenido al mercado en sesiones anteriores. Lo más relevante, sin embargo, no fue solo el descenso de los índices, sino la clara rotación que se produjo: el sector de la inteligencia artificial vivió una de sus peores semanas recientes, mientras sectores defensivos y de energía mostraron mayor resistencia.
Tensiones geopolíticas y el repunte del petróleo
El contexto geopolítico volvió a ocupar un lugar central. Declaraciones de Trump indicaron que Irán había solicitado el cese de los ataques estadounidenses y que las negociaciones continúan. Al mismo tiempo, advirtió que no se utilizarían armas nucleares, aunque no descartó una posible nueva intervención. Desde el lado iraní, el comandante del ejército afirmó que tres buques fueron atacados en el mar de Omán, lo que restringió de forma grave el tráfico marítimo. Estas tensiones en el Estrecho de Ormuz se tradujeron de inmediato en los precios del petróleo.
Tanto el Brent como el West Texas Intermediate se dispararon durante la semana. El WTI incluso superó los 100 dólares por barril en la sesión del viernes. Los precios del diésel en Estados Unidos se mantienen cerca de máximos históricos, un factor especialmente delicado porque se transmite a lo largo de la cadena de suministro y ya está generando presiones al alza no solo en bienes, sino también en servicios. Esta dinámica inflacionaria ha sido uno de los elementos que ha mantenido al mercado en alerta durante las últimas semanas.
Datos de producción industrial y el déficit fiscal récord
En el plano macroeconómico, la producción industrial de septiembre sorprendió al alza con un avance del 0,7%, por encima de las expectativas y tras una revisión al alza del dato de agosto (+0,1%). Se trata del sexto mes consecutivo de crecimiento y eleva la tasa interanual al 2,5%. Los servicios públicos lideraron con un +3,5% y la minería también repuntó, mientras la actividad manufacturera se recuperó tras la debilidad de agosto.
El cierre del año fiscal estadounidense 2026 dejó cifras más preocupantes. El déficit presupuestario alcanzó aproximadamente 1,99 billones de dólares, cerca del 6% del PIB y unos 201.000 millones superior al del año anterior. En septiembre, los ingresos fueron de 558.000 millones de dólares y el gasto de 585.000 millones, con un deterioro del 70% interanual en el desembolso, parcialmente influido por el calendario de aranceles. El déficit de ese mes se situó en 27.000 millones.
El punto más crítico radica en el gasto por intereses. En septiembre solo los pagos de intereses sumaron 92.000 millones de dólares, elevando el total del año fiscal a 1,36 billones, un récord histórico y un 12% más que el año precedente. El secretario del Tesoro, Scott Bessent, había planteado como objetivo un déficit del 3% anual; el resultado final casi duplica esa meta. A pesar de las recompras realizadas por el Tesoro para mejorar la liquidez y contener los rendimientos a largo plazo, las políticas de aranceles y el conflicto con Irán han contribuido a elevar, y no a reducir, la carga de intereses.
Tesla y la rotación sectorial
En el ámbito corporativo, Tesla presentó por primera vez su modelo Roadster, cuyo lanzamiento como prototipo se remonta a 2017 con un precio de 200.000 dólares y cuya producción ahora se retrasa hasta 2028. La demostración incluyó saltos y maniobras aéreas gracias a propulsores desarrollados junto a ingenieros de SpaceX. El vehículo acelera de 0 a 100 en menos de un segundo y cuenta con tres configuraciones, incluida una versión Rocket de una sola plaza no homologada para carretera. Las acciones llegaron a subir un 4% tras el anuncio, pero cerraron con una caída del 2% arrastradas por la debilidad general del mercado. La colaboración tecnológica ha reavivado especulaciones sobre una posible alianza o incluso fusión con SpaceX.
El verdadero riesgo en la inteligencia artificial
La gran historia de la semana fue el desmantelamiento de posiciones en inteligencia artificial. Según datos de Goldman Sachs, el miércoles las acciones globales de IA experimentaron la segunda mayor venta del último año, solo superada por la liquidación de julio relacionada con Corea. Ese día el S&P 500 registró su primera caída de más del 1% en 53 sesiones y el Nasdaq perdió un 2% por primera vez desde julio. La cesta de valores de inteligencia artificial de Goldman retrocedió un 20% en la semana, un movimiento poco habitual en los últimos tres años.
La asignación neta a acciones globales de IA se sitúa ahora en el 26,1% del valor neto de posiciones individuales a escala mundial, frente al máximo del 31,7% de junio. Aunque ha bajado, sigue en el percentil 83 de los últimos tres años, lo que indica que el posicionamiento permanece elevado y que puede haber más liquidación si el riesgo percibido se mantiene. El forward PER del Nasdaq 100 ha regresado a alrededor de 21 veces beneficios, sus niveles más bajos desde que comenzó el ciclo de la inteligencia artificial en 2023. La temporada de resultados que arranca puede actuar como catalizador: la liquidación ha bajado el listón y aumenta la probabilidad de sorpresas positivas.
El índice de volatilidad VIX cerró en 19,98 tras haber superado los 22 puntos, mientras el VVIX saltó más de un 18% y se acercó a 122. Tras un prolongado periodo de calma, el mercado empezó a mostrar indicios claros de pánico. Los CDS de las compañías de centros de datos venían elevándose desde hace semanas y, aunque durante tiempo fueron ignorados por los inversores de renta variable, finalmente el mercado prestó atención.
Conclusión
La sesión del 16 de octubre marcó un cambio de narrativa. El debate ya no se centra únicamente en si la Reserva Federal subirá tipos en octubre, pese a los datos de inflación superiores a lo esperado, sino en qué puede romperse primero por el lado económico. La combinación de tensiones geopolíticas, petróleo por encima de 100 dólares, déficit fiscal elevado y un desmantelamiento aún incompleto de posiciones en inteligencia artificial deja al mercado en una situación más frágil. Los soportes de 7.650 y 7.600 en el S&P 500 serán claves la próxima semana. Si no se recuperan niveles, los fondos sistemáticos seguidores de tendencia podrían ejercer presión vendedora adicional. Los resultados empresariales de las próximas semanas determinarán si la confianza en la inteligencia artificial se recupera o si el miedo continúa extendiéndose.